BS AdvisoryBS Advisory
InsightsEvents
ID|EN
Hubungi Kami
BS Advisory
Bhinneka Sentra Advisory — Registered Tax Consultant & Tax Attorney. Unit bisnis Ortax Solutions Center.
Layanan
Tax & Accounting
Transfer Pricing
Global Minimum Tax
Tax Manual & SOP
Tax Control Framework
Payroll & PPh 21
In House Training
Perusahaan
Tentang BSA
Tim Kami
Karir
Events
Resources
Insights
Kantor
Askrida Tower Lt. 1–2
Jl. Pramuka Kav. 151, Jakarta Timur 13210
(021) 85210980
+62 811 1992 0088 (WhatsApp)
solutions@ortax.org
Jadwalkan Konsultasi
Ortax Ecosystem
OrtaxPajakExpressPajak101TaxBase X
© 2026 Ortax Solutions Center · All Rights Reserved
Beranda/Insights/Event

Update e-Faktur, Apakah PKP Masih Bisa Mengisi NPWP 000 di Faktur Pajak?

Redaksi Ortax27 Juli 2024
Ukuran teks
0/0

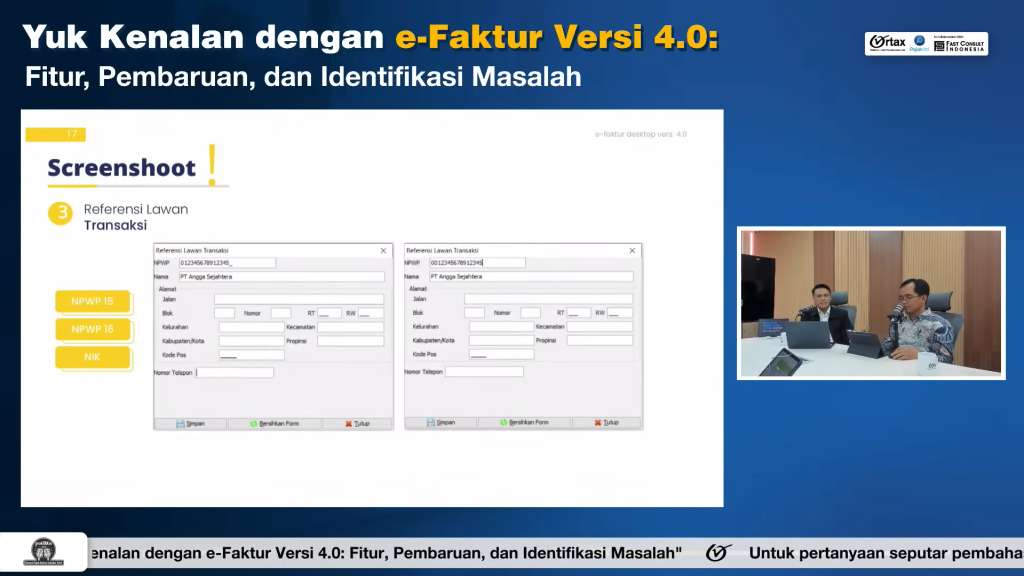
Dalam pembuatan faktur pajak, salah satu identitas yang wajib diisi adalah NPWP. Khusus transaksi dengan subjek pajak luar negeri (SPLN), pada praktiknya PKP mengisi identitas NPWP dengan angka 000000000000000. Lalu, dengan adanya e-Faktur versi 4.0, apakah pengisian angka 000 pada NPWP masih diperbolehkan?

Pengisian NPWP 000 untuk SPLN

Dalam webinar prakTAXin-aja yang digelar Ortax (25/07/2024), Angga Dhaniswara, penyuluh pajak ahli pertama DJP, menjelaskan bahwa pengisian NPWP 000 masih dapat dilakukan pada aplikasi e-Faktur 4.0.

“Kalau misalnya wajib pajak luar negeri, perlu dilihat apakah orang pribadi atau badan. Kalau misalnya orang pribadi berarti NPWP nya 000, nomor paspornya diisi. Kalau badan usaha, yang penting nama dan alamatnya diisi,” jelas Angga.

Pengisian identitas pada faktur pajak dapat dilihat kembali pada Pasal 13 ayat (5) UU PPN. Dalam faktur pajak, PKP wajib mencantumkan identitas pembeli Barang Kena Pajak (BKP) atau penerima Jasa Kena Pajak (JKP) yang meliputi:

  1. nama, alamat, dan Nomor Pokok Wajib Pajak atau nomor induk kependudukan atau nomor paspor bagi SPLN orang pribadi; atau
  2. nama dan alamat, dalam hal pembeli BKP atau penerima JKP merupakan SPLN badan atau bukan merupakan subjek pajak.

Apakah Perlu Mengisi Tax Identification Number?

Tax Identification Number (TIN) merupakan identitas yang umum digunakan oleh wajib pajak di berbagai negara untuk menjalankan kewajiban perpajakannya. Dalam konteks pembuatan faktur pajak oleh PKP yang bertransaksi dengan SPLN, ketentuan perundang-undangan tidak mewajibkan PKP mencantumkan TIN.

Kembali merujuk pada Pasal 13 ayat (5) UU PPN, faktur pajak untuk pembeli BKP/penerima JKP SPLN orang pribadi perlu mencantumkan nama, alamat, dan nomor paspor. Sementara itu, untuk SPLN badan usaha identitas yang dicantumkan adalah nama dan alamat.

Anda dapat melihat tayangan ulang webinar prakTAXin-ajak Ortax yang membahas terkait e-Faktur 4.0 pada tautan berikut ini: Yuk Kenalan dengan e-Faktur Versi 4.0: Fitur, Pembaruan, dan Identifikasi Masalah

Topikppnfaktur-pajake-fakturpraktaxin
Penulis
Redaksi Ortax
Diskusikan kasus Anda

Insight lainnya

Semua →
  • KOSTAF FIA UI Gelar Kompetisi Hingga Webinar Perpajakan Lewat Tax Goes To School 202626 September 2026
  • Tahapan Pendahuluan dalam Penerapan PKKU terhadap Transaksi Tertentu25 September 2026
  • RAPBN 2027 Disepakati, Penerimaan Pajak Ditetapkan Sebesar Rp2.593,35 Triliun25 September 2026
  • Banggar DPR dan Pemerintah Sepakati Anggaran Transfer Ke Daerah 2027 Tetap Rp735 Triliun25 September 2026
Layanan Kami
  • 01Tax & Accounting Services
  • 02Transfer Pricing Services
  • 03Global Minimum Tax (GMT) Services
  • 04Tax Manual & SOP Services
  • 05Tax Control Framework (TCF) Services
  • 06Payroll & PPh 21 Services
  • 07In House Training

Hubungi Kami

Untuk mengelaborasi Kebutuhan Pajak Anda dan mendapatkan gambaran ruang lingkup silakan berdiskusi atau menjadwalkan pertemuan dengan tim konsultan kami


Jadwalkan KonsultasiPilih waktu pertemuanWhatsApp+62 811 1992 0088Emailsolutions@ortax.org