BS AdvisoryBS Advisory
InsightsEvents
ID|EN
Hubungi Kami
BS Advisory
Bhinneka Sentra Advisory — Registered Tax Consultant & Tax Attorney. Unit bisnis Ortax Solutions Center.
Layanan
Tax & Accounting
Transfer Pricing
Global Minimum Tax
Tax Manual & SOP
Tax Control Framework
Payroll & PPh 21
In House Training
Perusahaan
Tentang BSA
Tim Kami
Karir
Events
Resources
Insights
Kantor
Askrida Tower Lt. 1–2
Jl. Pramuka Kav. 151, Jakarta Timur 13210
(021) 85210980
+62 811 1992 0088 (WhatsApp)
solutions@ortax.org
Jadwalkan Konsultasi
Ortax Ecosystem
OrtaxPajakExpressPajak101TaxBase X
© 2026 Ortax Solutions Center · All Rights Reserved
Beranda/Insights/Infografis

Tips Update Aplikasi e-Faktur Desktop Versi 2.1 ke Versi 2.2

Redaksi Ortax5 Februari 2019
Ukuran teks
0/0
1Pertanyaan Wajib Pajak dan Konsultan Pajak terkait apakah Dokumen Penentuan Harga Transfer atau Transfer Pricing Documentation (TP Doc) perlu dilampirkan dalam SPT Tahunan PPh Badan terjawab sudah dengan dilakukannya revisi Peraturan Direktur Jenderal Pajak Nomor PER-02/PJ/2019 (Distribusi II). Sebagaimana diinformasikan sebelumnya bahwa sesuai dengan lampiran II huruf j angka 14 Peraturan Direktur Jenderal Pajak Nomor PER- 02/PJ/2019  TP Doc harus dilampirkan dalam SPT Tahunan PPh Badan. TP Doc sebagaimana diatur melalui Peraturan Menteri Keuangan Nomor 213/PMK.03/2016 (PMK-213) terdiri dari Dokumen Induk, Dokumen Lokal, dan/atau Laporan per Negara.
(Baca juga : TP Doc Wajib Dilampirkan Bersama SPT Tahunan PPh Badan?)
Pada Senin petang (4 Februari 2019), Tim Redaksi Ortax melakukan akses pada laman Direktorat Jenderal Pajak (Ditjen Pajak) di alamat  www.pajak.go.id dan terdapat file Distribusi II PER- 02/PJ/2019 (Sebelumnya PER- 02/PJ/2019) .
1
Sumber: www.pajak.go.id

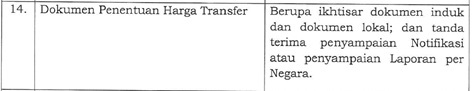
Berikut detail perbedaan keterangan pada lampiran II huruf j angka 14 menurut PER- 02/PJ/2019 dan Distribusi II PER- 02/PJ/2019:
PERATURANKETERANGAN
PER - 02/PJ/2019 1
Distribusi II PER - 02/PJ/2019 1

Dengan adanya Distribusi II PER- 02/PJ/2019 menegaskan bahwa cukup ikhtisar saja (Untuk Dokumen Induk dan Dokumen Lokal) dan  tanda terima (Untuk penyampaian Notifikasi atau Laporan per Negara) yang dilampirkan dalam SPT Tahunan PPh Badan. Walaupun tidak dilampirkan saat penyampaian SPT Tahunan PPh Badan, Direktur Jenderal Pajak berwenang melakukan permintaan Dokumen Induk dan Dokumen Lokal. Dengan demikian, sekali lagi perlu digarisbawahi bahwa Wajib Pajak wajib menyediakan TP Doc sesuai dengan ketentuan yang diatur dalam Pasal 4 PMK 213.
(Baca juga : DJP Berwenang Melakukan Permintaan TP Doc Kepada Wajib Pajak)
Topikppne-faktur
Penulis
Redaksi Ortax
Diskusikan kasus Anda

Insight lainnya

Semua →
  • KOSTAF FIA UI Gelar Kompetisi Hingga Webinar Perpajakan Lewat Tax Goes To School 202626 September 2026
  • Tahapan Pendahuluan dalam Penerapan PKKU terhadap Transaksi Tertentu25 September 2026
  • RAPBN 2027 Disepakati, Penerimaan Pajak Ditetapkan Sebesar Rp2.593,35 Triliun25 September 2026
  • Banggar DPR dan Pemerintah Sepakati Anggaran Transfer Ke Daerah 2027 Tetap Rp735 Triliun25 September 2026
Layanan Kami
  • 01Tax & Accounting Services
  • 02Transfer Pricing Services
  • 03Global Minimum Tax (GMT) Services
  • 04Tax Manual & SOP Services
  • 05Tax Control Framework (TCF) Services
  • 06Payroll & PPh 21 Services
  • 07In House Training

Hubungi Kami

Untuk mengelaborasi Kebutuhan Pajak Anda dan mendapatkan gambaran ruang lingkup silakan berdiskusi atau menjadwalkan pertemuan dengan tim konsultan kami


Jadwalkan KonsultasiPilih waktu pertemuanWhatsApp+62 811 1992 0088Emailsolutions@ortax.org