BS AdvisoryBS Advisory
InsightsEvents
ID|EN
Hubungi Kami
BS Advisory
Bhinneka Sentra Advisory — Registered Tax Consultant & Tax Attorney. Unit bisnis Ortax Solutions Center.
Layanan
Tax & Accounting
Transfer Pricing
Global Minimum Tax
Tax Manual & SOP
Tax Control Framework
Payroll & PPh 21
In House Training
Perusahaan
Tentang BSA
Tim Kami
Karir
Events
Resources
Insights
Kantor
Askrida Tower Lt. 1–2
Jl. Pramuka Kav. 151, Jakarta Timur 13210
(021) 85210980
+62 811 1992 0088 (WhatsApp)
solutions@ortax.org
Jadwalkan Konsultasi
Ortax Ecosystem
OrtaxPajakExpressPajak101TaxBase X
© 2026 Ortax Solutions Center · All Rights Reserved
Beranda/Insights/Tax Learning

Kewajiban Pelaporan PPN dan PPnBM Wajib Pajak yang Tergabung dalam SIPP

Alifatu Mazidah7 November 2022
Ukuran teks
0/0
Vat Value Added Tax Document  - mohamed_hassan / Pixabaymohamed_hassan / Pixabay

Sistem Informasi Pengadaan Pemerintah (SIPP) merupakan sistem informasi yang digunakan untuk melakukan atau memfasilitasi pengadaan barang dan/atau jasa Instansi Pemerintah melalui Penyelenggara Perdagangan Melalui Sistem Elektronik. Ketentuan ini tertuang dalam PMK Nomor 58/PMK.03/2022 tentang Penunjukkan Pihak Lain Sebagai Pemungut Pajak dan Tata Cara Pemungutan, Penyetoran, dan/atau Pelaporan Pajak yang Dipungut oleh Pihak Lain atas Transaksi Pengadaan Barang dan/atau Jasa melalui Sistem Informasi Pengadaan Pemerintah.

Untuk memberikan kejelasan mengenai kewajiban pelaporan tersebut, Direktorat Jenderal Pajak (DJP) melalui PER-13/PJ/2022 mengatur tentang tata cara pelaporan PPN dan PPnBM bagi Wajib Pajak yang tergabung dalam SIPP. Hal ini dimaksudkan untuk memberi kemudahan pelaporan Pajak Pertambahan Nilai (PPN) bagi rekanan yang merupakan pengusaha kecil yang melakukan penyerahan BKP dan/atau JKP dalam SIPP.
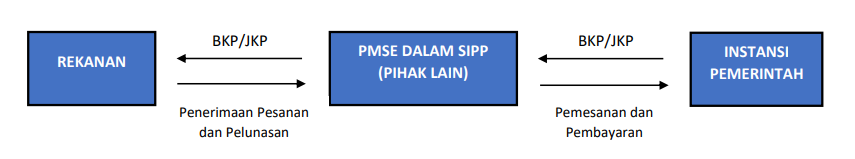
Berikut skema penyerahan BKP/JKP antara pihak Rekanan, Pihak Lain, dan Instansi Pemerintah

Dalam hal ini pihak Rekanan memiliki kewajiban untuk melaporkan pemungutan PPN dan PPnBM dalam SPT Masa PPN 1111 pada kolom penyerahan yang PPN-nya dipungut oleh pemungut PPN. Tetapi, bagi Rekanan pengusaha kecil tidak perlu melakukan pelaporan PPN dan PPnBM yang telah dipungut oleh Pihak lain.

Sedangkan PMSE dalam SIPP yang merupakan Pihak Lain ini memiliki kewajiban memungut PPN atau PPN dan PPnBM, menyetor PPN dan PPnBM yang telah dipungut seta melaporkan PPN dan PPnBM dalam SPT Masa PPN 1107 PUT. Terakhir, bagi pihak Instansi Pemerintah hanya memiliki kewajiban dalam membayar PPN atau PPN dan PPnBM yang terutang saja.

Topikpmsesetor_laporppmsesippsetor_pajak
Penulis
Alifatu Mazidah
Diskusikan kasus Anda

Insight lainnya

Semua →
  • KOSTAF FIA UI Gelar Kompetisi Hingga Webinar Perpajakan Lewat Tax Goes To School 202626 September 2026
  • Tahapan Pendahuluan dalam Penerapan PKKU terhadap Transaksi Tertentu25 September 2026
  • RAPBN 2027 Disepakati, Penerimaan Pajak Ditetapkan Sebesar Rp2.593,35 Triliun25 September 2026
  • Banggar DPR dan Pemerintah Sepakati Anggaran Transfer Ke Daerah 2027 Tetap Rp735 Triliun25 September 2026
Layanan Kami
  • 01Tax & Accounting Services
  • 02Transfer Pricing Services
  • 03Global Minimum Tax (GMT) Services
  • 04Tax Manual & SOP Services
  • 05Tax Control Framework (TCF) Services
  • 06Payroll & PPh 21 Services
  • 07In House Training

Hubungi Kami

Untuk mengelaborasi Kebutuhan Pajak Anda dan mendapatkan gambaran ruang lingkup silakan berdiskusi atau menjadwalkan pertemuan dengan tim konsultan kami


Jadwalkan KonsultasiPilih waktu pertemuanWhatsApp+62 811 1992 0088Emailsolutions@ortax.org