Foto: Youtube Kementerian Keuangan RI
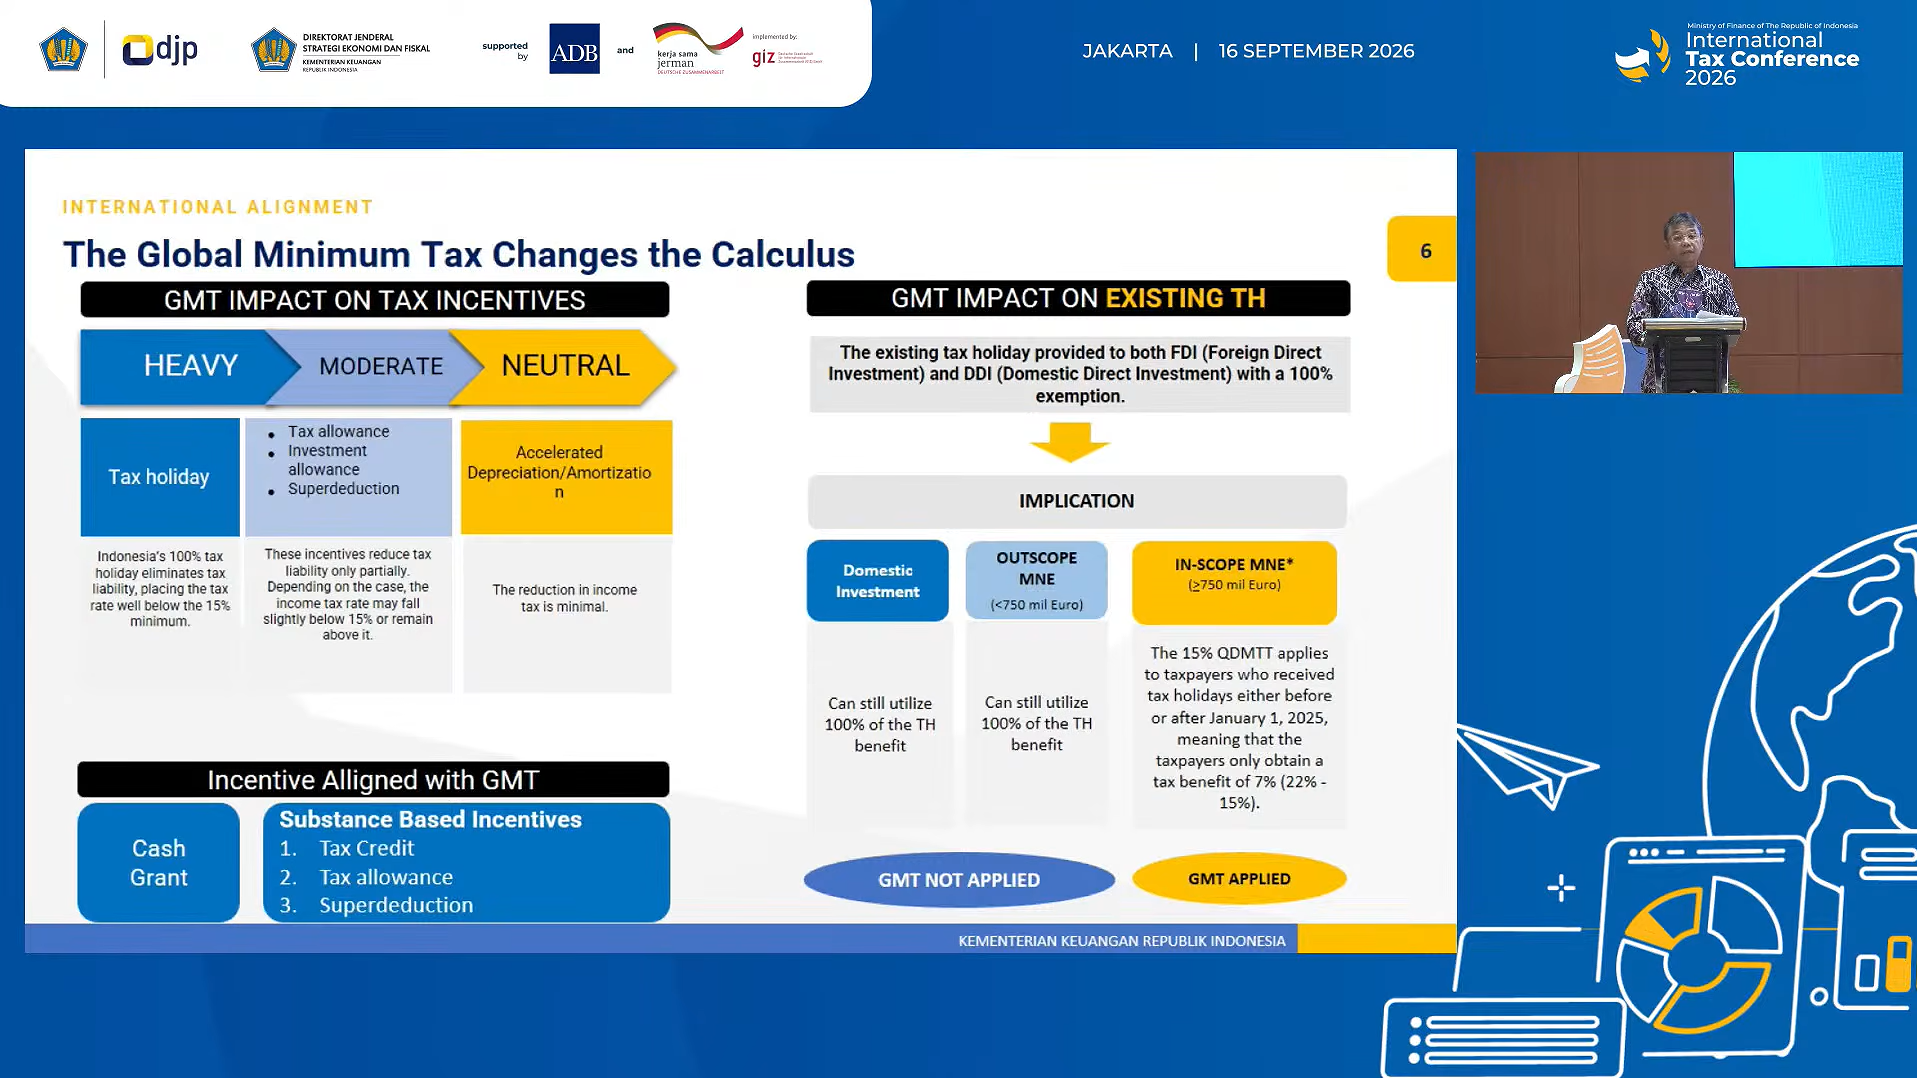
Pemerintah Indonesia berencana menyesuaikan skema insentif pajak seiring implementasi Global Minimum Tax (GMT) yang menetapkan tarif pajak minimum 15%. Kebijakan ini dapat berdampak pada insentif seperti tax holiday dan tax allowance yang selama ini digunakan untuk menarik investasi. Hal tersebut disampaikan oleh Staf Ahli Menteri Keuangan Bidang Perpajakan Yon Arsal dalam International Tax Conference (ITC) 2026 pada Rabu (16/9/2026)
Selain GMT, Yon mengungkapkan bahwa penyesuaian juga diperlukan mengingat meningkatnya belanja perpajakan nasional. Ia mengungkapkan bahwa belanja perpajakan pada 2021 tercatat senilai Rp293 triliun dan diperkirakan mencapai Rp564 triliun pada 2026. Sekitar 70% dari estimasi tersebut dialokasikan untuk kesejahteraan rumah tangga serta usaha mikro, kecil menengah (UMKM), sehingga pemerintah perlu mengevaluasi efektivitas dan ketepatan sasaran insentif perpajakan.
Yon menjelaskan bahwa opsi skema insentif yang saat ini sedang dikaji pemerintah antara lain, cash grant dan substance-based incentive seperti tax credit, tax allowance, dan super deduction.
Dalam publikasi Tax Incentive and the Global Minimum Corporate Tax, OECD menjelaskan bahwa cash grant memiliki perlakuan serupa dengan qualified refundable tax credit, yaitu dicatat sebagai pendapatan dalam laporan keuangan dan tidak secara langsung mengurangi kewajiban pajak. Oleh karena itu, instrumen ini tidak secara langsung menurunkan tarif pajak efektif di bawah 15% sehingga dapat mengurangi risiko timbulnya pajak tambahan berdasarkan GMT. OECD juga mendorong yurisdiksi mengurangi insentif berbasis pendapatan seperti tax holiday dan mendesain ulang insentif yang terkait dengan aktivitas atau substansi ekonomi.
Yon mengungkapkan bahwa evaluasi insentif turut mempertimbangkan perubahan struktur ekonomi global, digitalisasi dan perkembangan energi terbarukan. Menurutnya, selama ini, insentif pajak Indonesia masih banyak bertumpu pada sektor manufaktur, sementara Malaysia, Thailand, dan Vietnam telah mengembangkan insentif untuk ekonomi digital, industri elektronik, dan energi bersih.
Lebih lanjut, Yon menjelaskan bahwa terdapat 4 faktor penting yang dipertimbangkan dalam menyusun skema baru insentif pajak. Pertama, selaras dengan aturan global, termasuk GMT. Kedua, relevan dengan perkembangan sektor bisnis masa depan. Ketiga, menerapkan prinsip 3T, yaitu tepat waktu (timely), tepat sasaran (targeted), dan sementara (temporary) dengan durasi yang jelas. Keempat, melakukan evaluasi berkelanjutan untuk memastikan setiap fasilitas memiliki kepastian waktu dan tidak memberikan tekanan berlebihan terhadap anggaran negara.
Untuk mengelaborasi Kebutuhan Pajak Anda dan mendapatkan gambaran ruang lingkup silakan berdiskusi atau menjadwalkan pertemuan dengan tim konsultan kami

