BS AdvisoryBS Advisory
InsightsEvents
ID|EN
Hubungi Kami
BS Advisory
Bhinneka Sentra Advisory — Registered Tax Consultant & Tax Attorney. Unit bisnis Ortax Solutions Center.
Layanan
Tax & Accounting
Transfer Pricing
Global Minimum Tax
Tax Manual & SOP
Tax Control Framework
Payroll & PPh 21
In House Training
Perusahaan
Tentang BSA
Tim Kami
Karir
Events
Resources
Insights
Kantor
Askrida Tower Lt. 1–2
Jl. Pramuka Kav. 151, Jakarta Timur 13210
(021) 85210980
+62 811 1992 0088 (WhatsApp)
solutions@ortax.org
Jadwalkan Konsultasi
Ortax Ecosystem
OrtaxPajakExpressPajak101TaxBase X
© 2026 Ortax Solutions Center · All Rights Reserved
Beranda/Insights/Tax Learning

Faktur Penjualan Bisa Jadi e-Faktur? Ini Penjelasannya

Dewa Suartama24 Juni 2022
Ukuran teks
0/0
Ketentuan Penggunaan Faktur Penjualan sebagai Faktur Pajak atau e-FakturDokumen Istimewa

Dalam ketentuan perpajakan, salah satu kewajiban Pengusaha Kena Pajak (PKP) adalah membuat faktur pajak untuk penyerahan BKP atau JKP. Dari segi komersial, PKP juga tetap menerbitkan faktur penjualan atau invoice, sehingga PKP menerbitkan dua dokumen dalam suatu penyerahan BKP atau JKP. Sebagai salah satu upaya penyederhanaan administrasi, melalui Peraturan Direktur Jenderal Pajak Nomor PER-03/PJ/2022 (PER-03/2022), faktur penjualan dapat dipersamakan dengan e-Faktur. Apa saja syarat yang harus dipenuhi?

Faktur Penjualan vs Faktur Pajak

Faktur penjualan dan faktur pajak merupakan dokumen yang berhubungan dengan penyerahan barang dan jasa. Ketentuan perpajakan tidak mengatur mengenai faktur penjualan. Faktur penjualan dapat dibuat sesuai dengan kelaziman praktik usaha. Di sisi lain, faktur pajak diatur secara khusus melalui ketentuan perpajakan. Faktur pajak yang dibuat harus memenuhi ketentuan formal dan material. Hal tersebut karena faktur pajak akan berkaitan dengan pengkreditan Pajak Masukan dan Pajak Keluaran.
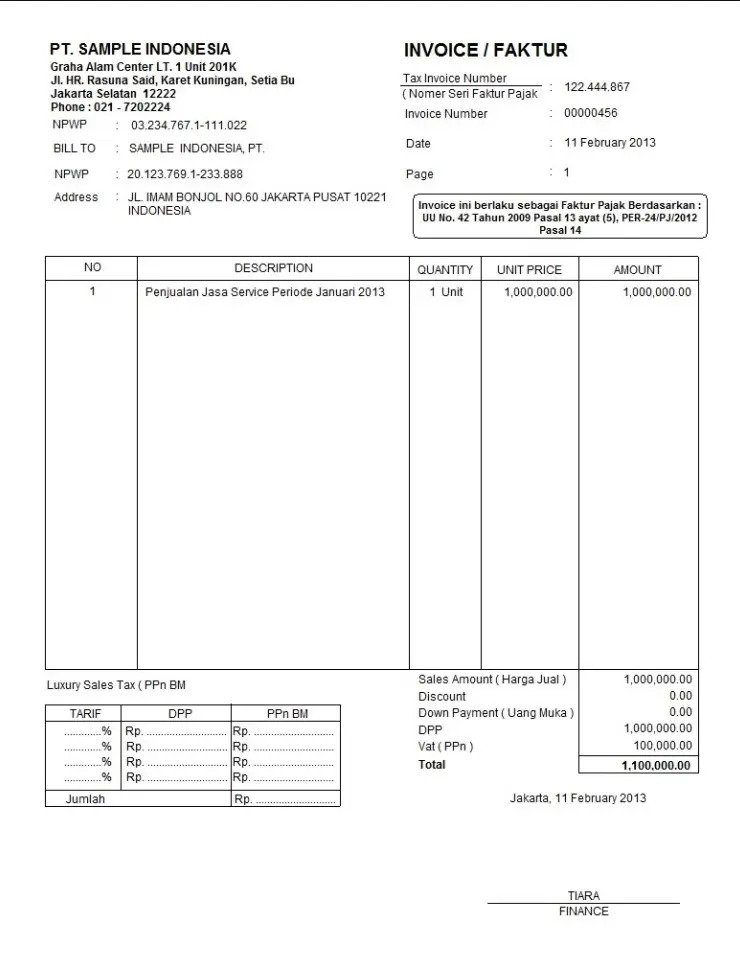
contoh faktur penjualanContoh Faktur Penjualan
contoh faktur pajakContoh Faktur Pajak

Penggunaan Invoice sebagai Faktur Pajak

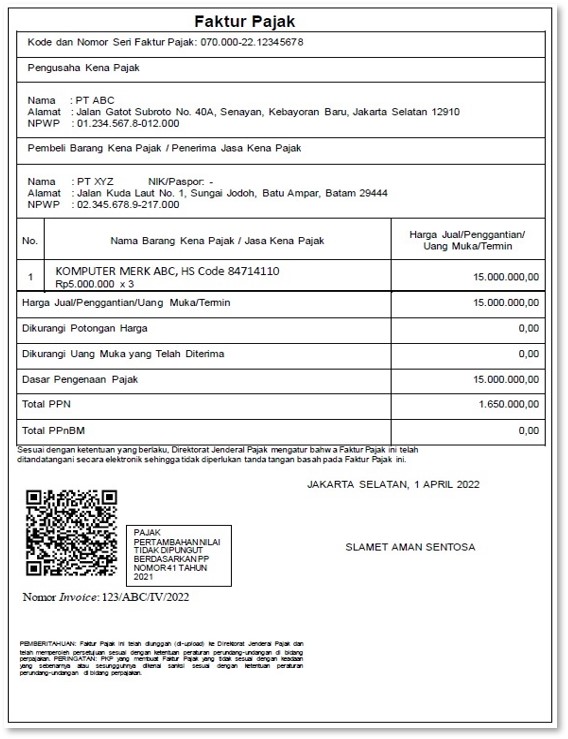
Merujuk Pasal 19 PER-03/2022, faktur penjualan atau invoice dapat disamakan dengan e-Faktur. Terdapat dua syarat yang harus dipenuhi. Pertama, faktur penjualan atau invoice harus mencantumkan keterangan sebagaimana dimaksud Pasal 5 PER-03/2022. Keterangan yang dimaksud adalah sebagai berikut:

  • nama, alamat, dan NPWP yang menyerahkan BKP atau JKP
  • identitas Pembeli BKP atau Penerima JKP yang meliputi nama, alamat, NPWP, NIK, dan/atau nomor paspor sesuai dengan kondisi pembeli
  • jenis barang atau jasa, jumlah harga jual atau penggantian, dan potongan harga
  • PPN yang dipungut
  • PPnBM yang dipungut
  • kode, nomor seri, dan tanggal pembuatan Faktur Pajak
  • nama dan tanda tangan yang berhak menandatangani Faktur Pajak

Syarat kedua adalah faktur penjualan harus diunggah dengan menggunakan aplikasi e-Faktur Host-to-Host dan memperoleh persetujuan dari DJP paling lambat tanggal 15 bulan berikutnya setelah tanggal pembuatan e-Faktur.

Topikfaktur-pajake-fakturper-03-2022
Penulis
Dewa Suartama
Diskusikan kasus Anda

Insight lainnya

Semua →
  • KOSTAF FIA UI Gelar Kompetisi Hingga Webinar Perpajakan Lewat Tax Goes To School 202626 September 2026
  • Tahapan Pendahuluan dalam Penerapan PKKU terhadap Transaksi Tertentu25 September 2026
  • RAPBN 2027 Disepakati, Penerimaan Pajak Ditetapkan Sebesar Rp2.593,35 Triliun25 September 2026
  • Banggar DPR dan Pemerintah Sepakati Anggaran Transfer Ke Daerah 2027 Tetap Rp735 Triliun25 September 2026
Layanan Kami
  • 01Tax & Accounting Services
  • 02Transfer Pricing Services
  • 03Global Minimum Tax (GMT) Services
  • 04Tax Manual & SOP Services
  • 05Tax Control Framework (TCF) Services
  • 06Payroll & PPh 21 Services
  • 07In House Training

Hubungi Kami

Untuk mengelaborasi Kebutuhan Pajak Anda dan mendapatkan gambaran ruang lingkup silakan berdiskusi atau menjadwalkan pertemuan dengan tim konsultan kami


Jadwalkan KonsultasiPilih waktu pertemuanWhatsApp+62 811 1992 0088Emailsolutions@ortax.org